Kassenabschluss in der Gastronomie
Der tägliche Kassenabschluss im Restaurant: Z-Bon, Bargeld zählen, Karten und TWINT abgleichen, Gebühren trennen und die MWST-Sätze richtig zuordnen.
Fachmann im Finanz- und Rechnungswesen, Mandatsleiter
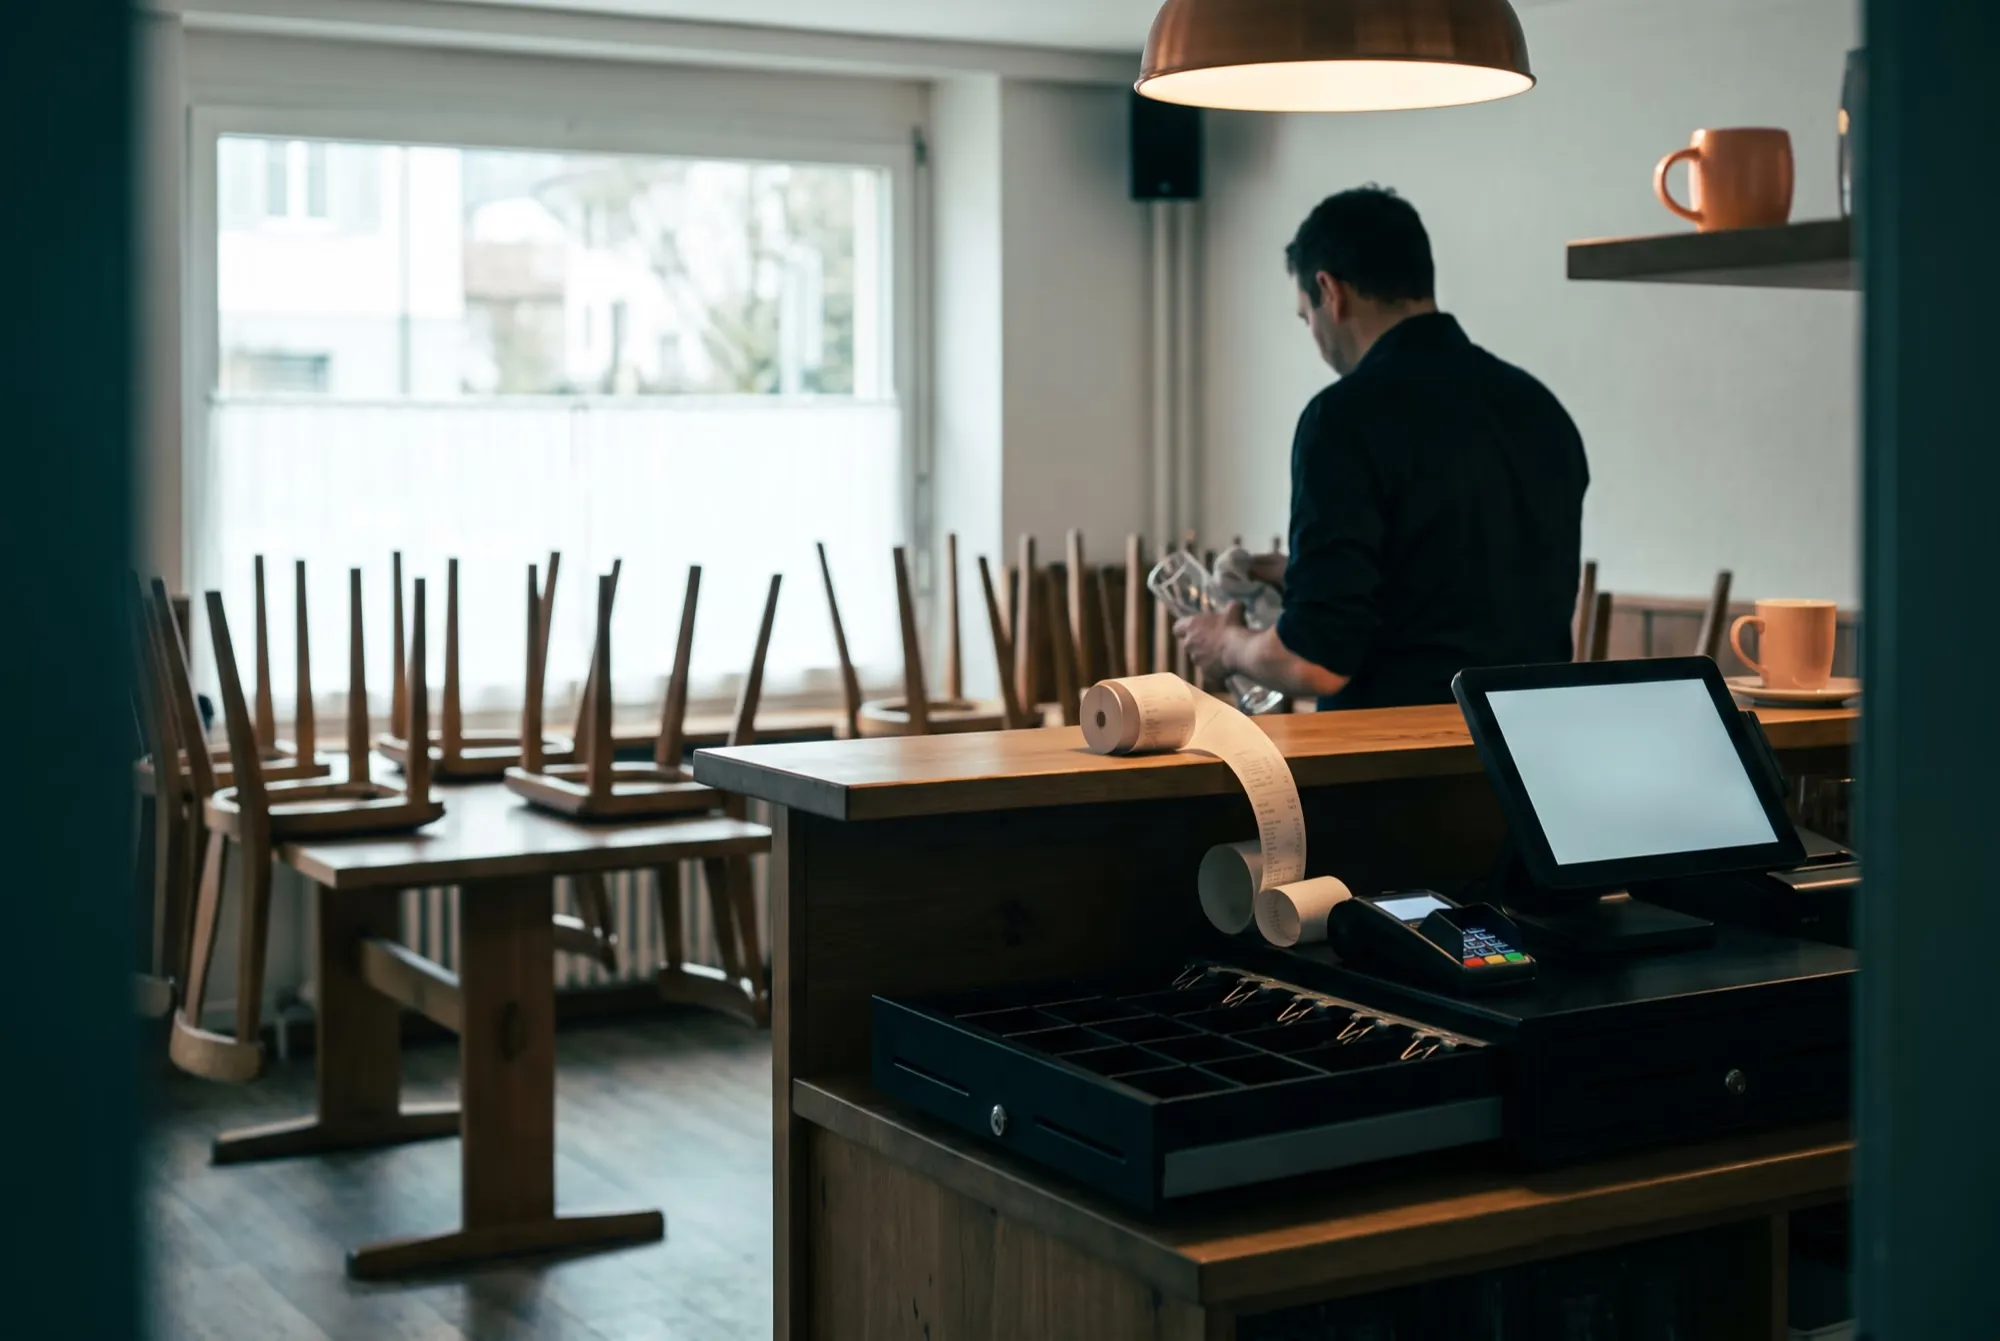
Nach dem letzten Gast ist die Küche sauber, die Stühle stehen oben, und an der Kasse wartet noch eine Aufgabe: der Tagesabschluss. Er dauert zehn Minuten, wenn er jeden Abend gleich gemacht wird. Er kostet Stunden, wenn er am Monatsende aus Zetteln rekonstruiert werden muss. Dieser Beitrag zeigt einen Ablauf, der sich in vielen Restaurants, Bars und Take-aways bewährt.
Was zum Tagesabschluss gehört
Der Kassenabschluss hat eine einfache Aufgabe: Er hält fest, was an diesem Tag verkauft wurde und auf welchem Weg das Geld hereingekommen ist. Die Grundlage ist der Z-Bon oder Tagesabschluss aus dem Kassensystem. Er schliesst den Tag im System ab und zeigt:
- den Umsatz des Tages, aufgeteilt nach MWST-Satz,
- die Zahlungsarten: Bargeld, Kartenzahlungen und mobile Zahlungen wie TWINT,
- Stornos, Rabatte und Gutscheine,
- je nach System die erfassten Trinkgelder.
Wichtig ist, dass der Z-Bon jeden Tag gezogen wird, auch an ruhigen Tagen. Eine lückenlose Reihe von Tagesabschlüssen ist die Basis für die Buchhaltung und für jede spätere Rückfrage.
Schritt für Schritt: der Abschluss am Abend
Nehmen wir als Beispiel ein Restaurant mit 40 Plätzen und einem kleinen Take-away-Fenster. So kann der Abend aussehen:
- Z-Bon ziehen. Keine Buchungen mehr nach dem Abschluss.
- Bargeld zählen. Das Wechselgeld vom Morgen abziehen, den Rest mit dem Barumsatz auf dem Z-Bon vergleichen.
- Kartenterminal abschliessen. Den Tagesabschluss des Terminals ausdrucken oder speichern und mit dem Kartenumsatz auf dem Z-Bon vergleichen.
- Mobile Zahlungen prüfen. Die Summe aus der Übersicht des Anbieters mit dem Z-Bon abgleichen.
- Differenzen notieren. Jede Abweichung mit Betrag und kurzem Grund festhalten, zum Beispiel «Wechselgeld falsch herausgegeben».
- Beleg erstellen. Z-Bon, Terminalabschluss und Kassenzettel mit Unterschrift zusammen fotografieren oder als PDF ablegen.
Beispiel: Der Z-Bon zeigt CHF 3’480 Umsatz, davon CHF 820 bar, CHF 2’310 per Karte und CHF 350 per TWINT. In der Kasse liegen nach Abzug des Wechselgelds CHF 815. Die Differenz von CHF 5 wird notiert und als Kassendifferenz gebucht, nicht stillschweigend ausgeglichen.
Trinkgelder getrennt halten
Trinkgelder haben im Umsatzvergleich nichts zu suchen. Halten Sie sie im Kassenabschluss getrennt, damit sie den Vergleich zwischen Z-Bon und Kasse nicht verfälschen. Wenn Trinkgelder per Karte bezahlt und später bar ausbezahlt werden, fehlt sonst am Abend scheinbar Geld in der Kasse. Wie Trinkgelder in Ihrem Betrieb verbucht und abgerechnet werden, legen Sie einmal mit Ihrer Treuhänderin fest.
Karten und mobile Zahlungen richtig verbuchen
Bei Kartenzahlungen und mobilen Zahlungen kommt das Geld nicht am selben Tag und nicht in voller Höhe auf das Bankkonto. Der Anbieter zieht seine Gebühren ab und zahlt den Rest einige Tage später aus, oft gesammelt für mehrere Tage.
Deshalb gilt:
- Umsatz brutto buchen. Als Umsatz gilt der Betrag auf dem Z-Bon, nicht die Auszahlung.
- Gebühren separat buchen. Die Kommissionen der Anbieter sind Aufwand und gehören auf ein eigenes Konto.
- Über ein Durchlaufkonto abstimmen. Der Kartenumsatz des Tages geht auf ein Konto für Kartenzahlungen. Kommt die Auszahlung, wird sie dagegen gebucht. Was dort stehen bleibt, sind entweder die Gebühren oder eine Zahlung, die noch nicht eingetroffen ist.
So sehen Sie jederzeit, ob jeder Franken, der am Terminal bezahlt wurde, auch auf dem Bankkonto angekommen ist. Und Sie sehen, was Sie die Zahlungsabwicklung im Monat tatsächlich kostet.
MWST: Restaurant und Take-away trennen
In der Gastronomie gelten zwei MWST-Sätze nebeneinander, und der Kassenabschluss ist die Stelle, an der sie auseinandergehalten werden.
- Restaurationsleistungen, also Essen und Trinken vor Ort, werden zum Normalsatz von 8.1 % abgerechnet.
- Take-away und Lieferungen von Nahrungsmitteln, ohne alkoholische Getränke, können zum reduzierten Satz von 2.6 % abgerechnet werden. Voraussetzung ist, dass sie organisatorisch von der Restauration getrennt sind (Art. 25 Abs. 3 MWSTG). Fehlt diese Trennung, gilt auch hier 8.1 %.
Für den Alltag heisst das: Das Kassensystem muss die beiden Verkaufsarten mit eigenen Tasten oder Artikeln erfassen, und der Z-Bon muss den Umsatz pro Satz ausweisen. Wer Take-away im Kopf verrechnet und am Ende schätzt, riskiert Korrekturen bei einer Kontrolle. Prüfen Sie gelegentlich, ob Ihr Team die richtigen Tasten verwendet, besonders nach einem Personalwechsel.
Der Monat ohne Zettelwirtschaft
Der eigentliche Gewinn entsteht, wenn der Tagesabschluss noch am selben Abend dort landet, wo die Buchhaltung ihn braucht. Das Foto oder das PDF ersetzt die Mappe neben der Kasse. Am Monatsende muss dann niemand mehr 30 Zettel suchen, sondern nur noch die Differenzen und offenen Auszahlungen ansehen.
Eine einfache Routine für den Monatsabschluss:
- Sind alle Tage mit einem Z-Bon belegt?
- Ist das Durchlaufkonto für Kartenzahlungen ausgeglichen, bis auf die Auszahlungen der letzten Tage?
- Sind die Gebühren der Zahlungsanbieter gebucht?
- Sind Kassendifferenzen erklärt?
- Stimmt der Kassenbestand in der Buchhaltung mit dem gezählten Bargeld überein?
Wie ein Gastronomiebetrieb seine Belege im Alltag mit clyo verarbeitet, erzählt der Beitrag über das Restaurant Huwyler. Was clyo für Restaurants, Bars und Take-aways sonst abdeckt, steht unter Buchhaltung für Gastronomie.
Stand: Februar 2026. Dieser Beitrag ersetzt keine Steuerberatung im Einzelfall.